Podatki

Wydatki na oklejenie leasingowanego pojazdu – koszt jest, ale w jakiej wysokości?
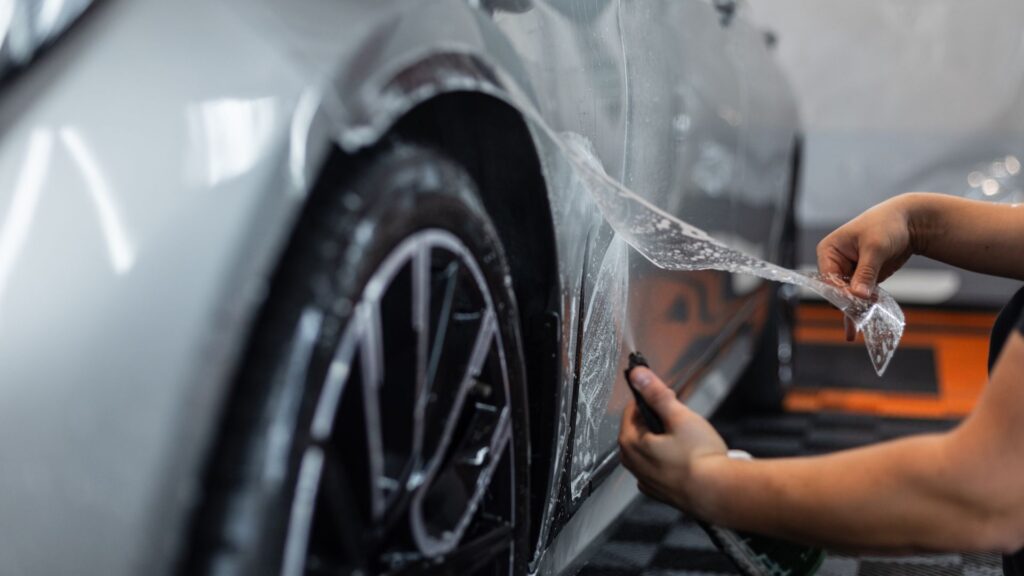
Sposób rozliczenia wydatków na oklejenie samochodu może zależeć od funkcji, jaką pełni zastosowana folia. Najnowsza interpretacja Dyrektora KIS wskazuje, że w przypadku oklejenia folią ochronną PPF samochodu wykorzystywanego do celów mieszanych do kosztów podatkowych można zaliczyć jedynie 75% wydatku. Odmiennie może wyglądać rozliczenie oklejenia o charakterze reklamowym – zarówno na gruncie podatków dochodowych, jak i […]
Wydatki na oklejenie leasingowanego pojazdu – koszt jest, ale w jakiej wysokości? Dowiedz się więcej »

Trzy miesiące nowych uprawnień PIP – zatrważająca skuteczność działań inspekcji

Od 8 lipca 2026 r. obowiązują przepisy nadające inspektorom PIP nowe uprawnienia. W tym czasie inspektorzy skupiali się na reagowaniu na skargi zgłaszane przez pracowników, w ocenie których, ich prawa pracownicze, w szczególności dotyczące zawarcia umowy cywilnoprawnej w warunkach stosunku pracy, są naruszane. Statystyki za ostatni kwartał działalności PIP, które opublikowało Ministerstwo Rodziny Pracy i

Trzy miesiące nowych uprawnień PIP – zatrważająca skuteczność działań inspekcji Dowiedz się więcej »

Nadchodzą uproszczenia w cenach transferowych. Co zmieni się od 2027 r.?

Prezydent podpisał nowelizację przepisów o PIT i CIT upraszczającą część obowiązków w zakresie cen transferowych, którą we wrześniu przyjęły Sejm i Senat. Nowe regulacje znajdą zastosowanie do transakcji dokumentowanych za lata podatkowe rozpoczynające się po 31 grudnia 2025 r. Dla podatników z kalendarzowym rokiem podatkowym oznacza to, że pierwszym okresem objętym zmianami będzie rok 2026,

Nadchodzą uproszczenia w cenach transferowych. Co zmieni się od 2027 r.? Dowiedz się więcej »

MDR po 1 października 2026 r. Co zmienia koniec schematów krajowych?

Rewolucyjne zmiany dotyczące raportowania MDR weszły w życie 1 października 2026 r. Nowe regulacje wpływają m.in. na ocenę takich rozwiązań biznesowych jak leasing, najem długoterminowy czy rozliczenia PCC przy przyjmowaniu aut w rozliczeniu. Zgodnie z przepisami przejściowymi część podatników nadal może mieć jednak obowiązki w zakresie MDR-3 i MDR-4 dotyczące roku 2026. Dzięki zmianom zdecydowana

MDR po 1 października 2026 r. Co zmienia koniec schematów krajowych? Dowiedz się więcej »

Faktury scamowe w KSeF – dlaczego ze zgłoszeniem warto zachować ostrożność?

KSeF umożliwia zgłoszenie faktury, co do której podatnik podejrzewa, że może być wynikiem oszustwa lub innego nadużycia. Funkcja ta ma pomagać w walce z nierzetelnymi dokumentami, pustymi fakturami i próbami wyłudzeń. Jednocześnie jednak zgłoszenie prawidłowej faktury może spowodować dodatkowe komplikacje po stronie jej wystawcy, dlatego funkcjonalność dotycząca faktur scamowych nie powinna być wykorzystywana pochopnie. Czym

Faktury scamowe w KSeF – dlaczego ze zgłoszeniem warto zachować ostrożność? Dowiedz się więcej »

Odliczenie VAT z faktury wystawionej w trybie offline24. WSA uchyla interpretację

Obowiązkowy Krajowy System e-Faktur miał zwiększyć bezpieczeństwo rozliczeń VAT oraz zapewnić jednolity standard dokumentów cyfrowych dokumentujących transakcje objęte opodatkowaniem VAT. Wraz z nowymi regulacjami pojawiły się jednak również pytania dotyczące sytuacji szczególnych, w tym wystawiania faktur w trybie offline24 oraz w okresie niedostępności Systemu. Jedna z najważniejszych wątpliwości z tym związanych dotyczy momentu, od którego

Odliczenie VAT z faktury wystawionej w trybie offline24. WSA uchyla interpretację Dowiedz się więcej »

Ministerstwo Finansów zapowiada odroczenie sankcji związanych z KSeF do końca 2027 r.

W komunikacie opublikowanym na oficjalnej stronie Ministerstwo Finansów zapowiedziało wydłużenie okresu, w którym podatnicy nie będą podlegali karom za określone naruszenia obowiązków związanych z Krajowym Systemem e-Faktur, co zostało pozytywnie przyjęte przez przedsiębiorców, którzy stosują System obowiązkowo od 1 lutego bądź 1 kwietnia 2026 r. Warto jednak pamiętać, że zapowiadane odroczenie nie oznacza zawieszenia samego

Ministerstwo Finansów zapowiada odroczenie sankcji związanych z KSeF do końca 2027 r. Dowiedz się więcej »

Auto w leasingu wynajmowane podmiotowi trzeciemu – co z odliczeniem i ewidencją?

Czy od leasingowanego samochodu osobowego, który następnie jest oddawany w odpłatny najem, można odliczać 100% VAT bez prowadzenia ewidencji przebiegu pojazdu i składania informacji VAT-26? Do tej kwestii w interpretacji wydanej na wniosek firmy prowadzącej działalność w zakresie najmu odniósł się Dyrektor KIS. W tym kontekście zasadne jest również pytanie o konieczność stosowania limitów obowiązujących

Auto w leasingu wynajmowane podmiotowi trzeciemu – co z odliczeniem i ewidencją? Dowiedz się więcej »

Nowe narzędzie fiskusa. Jakie skutki nieprawidłowości w ewidencji przebiegu?

Złożenie informacji VAT-26 i prowadzenie ewidencji przebiegu pojazdu to podstawowe warunki umożliwiające odliczanie 100% VAT od wydatków związanych z samochodem osobowym wykorzystywanym wyłącznie do działalności gospodarczej. Rozbieżności między zapisami ewidencji a rzeczywistymi przejazdami pojazdu mogą jednak skutkować konsekwencjami nie tylko na gruncie VAT, ale również PIT lub CIT, a w określonych przypadkach także KKS. W

Nowe narzędzie fiskusa. Jakie skutki nieprawidłowości w ewidencji przebiegu? Dowiedz się więcej »

Kolejne odroczenia w obowiązkach związanych z raportowaniem JPK_CIT i JPK_PIT

Na stronie RCL zostały opublikowane projekty rozporządzeń Ministra Finansów i Gospodarki przewidujące zwolnienia z niektórych obowiązków dla podatników CIT i PIT. Skupiają się one przede wszystkim na odroczeniu obowiązków związanych z prowadzeniem oraz przesyłaniem ewidencji środków trwałych i WNiP. Rozporządzenia mają wejść w życie z dniem następującym po ogłoszeniu, a część preferencji ma objąć raportowanie

Kolejne odroczenia w obowiązkach związanych z raportowaniem JPK_CIT i JPK_PIT Dowiedz się więcej »