VAT

Nowe zasady dokumentowania eksportu. Komunikat celny nie zawsze będzie konieczny
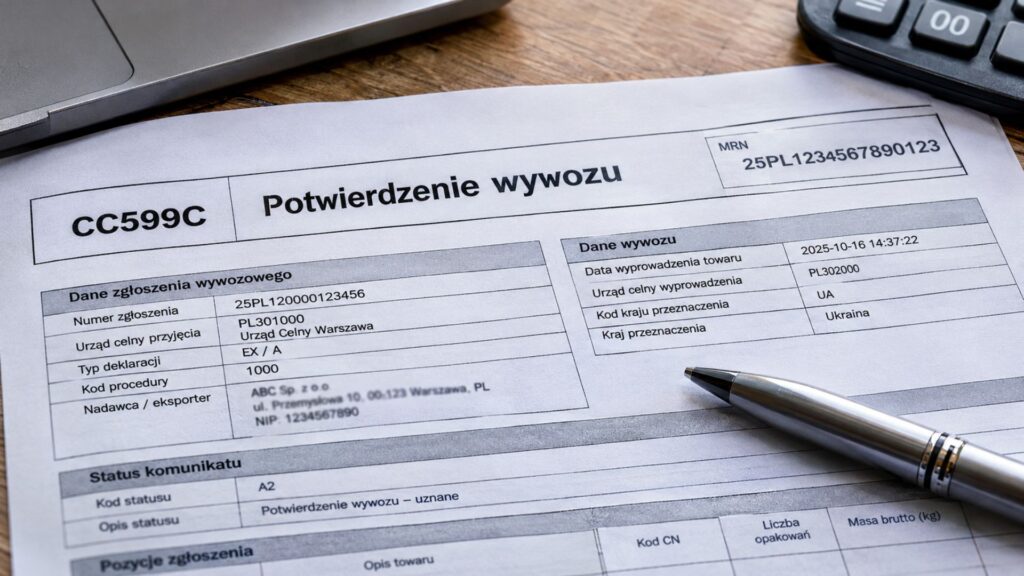
Nowelizacja ustawy o VAT z 8 października 2026 r. liberalizuje zasady dokumentowania eksportu towarów, umożliwiając stosowanie stawki 0% również bez komunikatu celnego, pod warunkiem posiadania odpowiednich dowodów wywozu poza Unię Europejską. Podatnicy będą mogli posługiwać się m.in. dokumentami przewozowymi, potwierdzeniami doręczenia przesyłek oraz dokumentami administracji celnej państw trzecich. Nowe regulacje wprowadzają również uproszczenia w rozliczaniu […]
Nowe zasady dokumentowania eksportu. Komunikat celny nie zawsze będzie konieczny Dowiedz się więcej »

Wydatki na oklejenie leasingowanego pojazdu – koszt jest, ale w jakiej wysokości?

Sposób rozliczenia wydatków na oklejenie samochodu może zależeć od funkcji, jaką pełni zastosowana folia. Najnowsza interpretacja Dyrektora KIS wskazuje, że w przypadku oklejenia folią ochronną PPF samochodu wykorzystywanego do celów mieszanych do kosztów podatkowych można zaliczyć jedynie 75% wydatku. Odmiennie może wyglądać rozliczenie oklejenia o charakterze reklamowym – zarówno na gruncie podatków dochodowych, jak i

Wydatki na oklejenie leasingowanego pojazdu – koszt jest, ale w jakiej wysokości? Dowiedz się więcej »

Faktury scamowe w KSeF – dlaczego ze zgłoszeniem warto zachować ostrożność?

KSeF umożliwia zgłoszenie faktury, co do której podatnik podejrzewa, że może być wynikiem oszustwa lub innego nadużycia. Funkcja ta ma pomagać w walce z nierzetelnymi dokumentami, pustymi fakturami i próbami wyłudzeń. Jednocześnie jednak zgłoszenie prawidłowej faktury może spowodować dodatkowe komplikacje po stronie jej wystawcy, dlatego funkcjonalność dotycząca faktur scamowych nie powinna być wykorzystywana pochopnie. Czym

Faktury scamowe w KSeF – dlaczego ze zgłoszeniem warto zachować ostrożność? Dowiedz się więcej »

Odliczenie VAT z faktury wystawionej w trybie offline24. WSA uchyla interpretację

Obowiązkowy Krajowy System e-Faktur miał zwiększyć bezpieczeństwo rozliczeń VAT oraz zapewnić jednolity standard dokumentów cyfrowych dokumentujących transakcje objęte opodatkowaniem VAT. Wraz z nowymi regulacjami pojawiły się jednak również pytania dotyczące sytuacji szczególnych, w tym wystawiania faktur w trybie offline24 oraz w okresie niedostępności Systemu. Jedna z najważniejszych wątpliwości z tym związanych dotyczy momentu, od którego

Odliczenie VAT z faktury wystawionej w trybie offline24. WSA uchyla interpretację Dowiedz się więcej »

Ministerstwo Finansów zapowiada odroczenie sankcji związanych z KSeF do końca 2027 r.

W komunikacie opublikowanym na oficjalnej stronie Ministerstwo Finansów zapowiedziało wydłużenie okresu, w którym podatnicy nie będą podlegali karom za określone naruszenia obowiązków związanych z Krajowym Systemem e-Faktur, co zostało pozytywnie przyjęte przez przedsiębiorców, którzy stosują System obowiązkowo od 1 lutego bądź 1 kwietnia 2026 r. Warto jednak pamiętać, że zapowiadane odroczenie nie oznacza zawieszenia samego

Ministerstwo Finansów zapowiada odroczenie sankcji związanych z KSeF do końca 2027 r. Dowiedz się więcej »

Auto w leasingu wynajmowane podmiotowi trzeciemu – co z odliczeniem i ewidencją?

Czy od leasingowanego samochodu osobowego, który następnie jest oddawany w odpłatny najem, można odliczać 100% VAT bez prowadzenia ewidencji przebiegu pojazdu i składania informacji VAT-26? Do tej kwestii w interpretacji wydanej na wniosek firmy prowadzącej działalność w zakresie najmu odniósł się Dyrektor KIS. W tym kontekście zasadne jest również pytanie o konieczność stosowania limitów obowiązujących

Auto w leasingu wynajmowane podmiotowi trzeciemu – co z odliczeniem i ewidencją? Dowiedz się więcej »

Faktura a fizyczne wydanie pojazdu – co decyduje o skutkach w VAT?

Specyfika procesu sprzedaży nowych samochodów powoduje, że wystawienie faktury, rejestracja auta oraz jego fizyczne wydanie nie zawsze następują w tym samym okresie. W najnowszej interpretacji Dyrektor KIS uznał, że samo wystawienie faktury, które umożliwia nabywcy rejestrację samochodu, nie jest równoznaczne z powstaniem obowiązku podatkowego w VAT. Stanowisko organu ma znaczenie nie tylko dla dealerów, ale

Faktura a fizyczne wydanie pojazdu – co decyduje o skutkach w VAT? Dowiedz się więcej »

Nowelizacja ustawy o VAT przyjęta przez Sejm. Jakie zmiany czekają przedsiębiorców?

Sejm uchwalił nowelizację ustawy o VAT, która przewiduje szereg zmian dla przedsiębiorców. Część z nich ma ograniczyć obowiązki administracyjne, inne mają uszczelnić system podatkowy. Przyjęte regulacje dotyczą m.in. branży motoryzacyjnej – jedno z rozwiązań przewiduje likwidację obowiązku zapłaty VAT w ciągu 14 dni od wewnątrzwspólnotowego nabycia środka transportu. Ustawa wprowadza również m.in. skład VAT, zmiany

Nowelizacja ustawy o VAT przyjęta przez Sejm. Jakie zmiany czekają przedsiębiorców? Dowiedz się więcej »

Błędny NIP w KSeF – korekta wstecznie czy na bieżąco?

Czy błędny numer NIP na fakturze wystawionej w KSeF oznacza konieczność cofania się do historycznych rozliczeń VAT? Zdaniem Dyrektora KIS – tak. W najnowszej interpretacji organ wskazał nie tylko sposób skorygowania błędnej faktury, lecz również uznał, że zarówno faktura korygująca, jak i nowa faktura powinny zostać rozliczone w okresie, w którym powstał obowiązek podatkowy z

Błędny NIP w KSeF – korekta wstecznie czy na bieżąco? Dowiedz się więcej »

Nowe uprawnienia PIP weszły w życie – jakie jest ryzyko i jak nim zarządzić?

Obowiązująca od 8 lipca 2026 r. nowelizacja ustawy o Państwowej Inspekcji Pracy to nie tylko kolejna zmiana, która dotyczy działów kadr i księgowości. Z uwagi na skalę potencjalnych konsekwencji finansowych, podatkowych i prawnych, jest to również temat wymagający uwagi członków zarządów, dyrektorów finansowych oraz osób odpowiedzialnych za organizację modelu współpracy w spółce. W niektórych przypadkach dalsze

Nowe uprawnienia PIP weszły w życie – jakie jest ryzyko i jak nim zarządzić? Dowiedz się więcej »