Kto i dlaczego musi przygotować nową analizę cen transferowych (benchmark)?

Skala zmian makroekonomicznych w 2022 r. – w kontekście regulacji o cenach transferowych, które nakazują aktualizację analizy cen transferowych w przypadku zmiany otoczenia ekonomicznego w stopniu znacznie wpływającym na sporządzoną, a także podejścia do tego zagadnienia przez organy podatkowe – powoduje, że należy przyjąć, że większość analiz przygotowanych przed 2023 r. traci swoją ważność. Dotyczy […]

Kto i dlaczego musi przygotować nową analizę cen transferowych (benchmark)? Dowiedz się więcej »
Amortyzacja „elektryków”. Która stawka właściwa?

W przypadku samochodów elektrycznych ustalenie właściwej stawki amortyzacyjnej utrudnia przestarzała klasyfikacja KŚT, która dodatkowo – prawdopodobnie w wyniku omyłki pisarskiej – w błędny sposób odsyła do PKWiU. To zagadnienie ważne nie tylko dla firm leasingowych (z uwagi na minimalny okres leasingowania), ale również dealerów, którzy korzystają z takich pojazdów. Wskazówek w tym zakresie dostarcza jednak

Amortyzacja „elektryków”. Która stawka właściwa? Dowiedz się więcej »

Czy księgowi będą mogli złożyć TPR-C za rok finansowy 2022?

W 2023 r. terminy związane ze spełnieniem zobowiązań z obszaru cen transferowych uległy skróceniu. Dokumentację lokalną dotyczącą cen transferowych za rok 2022 należy przygotować do końca października, zaś informację TPR-C złożyć przed końcem listopada. Nowe terminy to jednak nie jedyne zmiany obowiązujące od bieżącego roku, których należy być świadomym w związku ze zbliżającym się okresem

Czy księgowi będą mogli złożyć TPR-C za rok finansowy 2022? Dowiedz się więcej »

Ustawa wprowadzająca obligatoryjny KSeF z podpisem Prezydenta. Co dalej?

Zgodnie z oczekiwaniami, pomimo odrzucenia przez Senat przepisów wprowadzających obowiązek stosowania KSeF, Sejm przyjął ustawę, a następnie przekazał ją Prezydentowi, który złożył pod nią swój podpis 7 sierpnia 2023 r. Prace podatników związane z przygotowaniem do wystawiania e-faktur nabierają tempa, choć po ich stronie pojawiają się wątpliwości związane m.in. z fakturami konsumenckimi, rozliczaniem wydatków na

Ustawa wprowadzająca obligatoryjny KSeF z podpisem Prezydenta. Co dalej? Dowiedz się więcej »

Co z odliczeniem VAT od wydatków na integrację pracowników i współpracowników?

Dwa niedawne wyroki dostarczają pewnych wskazówek w zakresie rozliczania wydatków na organizację wyjazdów integracyjnych, choć nie wyjaśniają wszystkiego. W odniesieniu do pracowników NSA uznał, że wydatki na integrację nie dają prawa do odliczenia VAT przy jednoczesnym braku konieczności opodatkowania VAT z tytułu nieodpłatnych świadczeń. WSA w Warszawie potwierdził zaś prawo do odliczenia podatku z faktur

Co z odliczeniem VAT od wydatków na integrację pracowników i współpracowników? Dowiedz się więcej »

„Pusta faktura” tylko bez faktycznie dokonanej dostawy lub wykonanej usługi

Mimo że zmiany w zakresie dokumentowania czynności podlegających opodatkowaniu podatkiem VAT za pomocą faktury obowiązują od blisko 10 lat, to nadal są zagadnienia, które budzą wątpliwości interpretacyjne po stronie podatników. Jednym z nich jest data wystawienia faktury i ryzyko uznania jej za tzw. pustą fakturę. Na szczęście w niedawnym wyroku NSA zaprezentował korzystną dla podatników

„Pusta faktura” tylko bez faktycznie dokonanej dostawy lub wykonanej usługi Dowiedz się więcej »

Zwrot kosztów za pracę zdalną nie podlega PIT ani ZUS. Dyrektor KIS potwierdza

Pokrycie przez pracodawców kosztów wynikających z wykonywania pracy zdalnej, czy wypłata ryczałtu, nie stanowią dla pracowników przychodu w rozumieniu ustawy o PIT, co wynika wprost z regulacji kodeksowych. Niedawno potwierdziły to również organy podatkowe. Od refundowanych kwot nie są też odprowadzane składki ZUS. Ryczałt nie może być jednak traktowany jako dodatkowe wynagrodzenia pracownika, które nie

Zwrot kosztów za pracę zdalną nie podlega PIT ani ZUS. Dyrektor KIS potwierdza Dowiedz się więcej »

Przyjmując płatność kartą, można skorzystać ze zwolnienia. Sąd uchyla niekorzystną interpretację

W wydanej interpretacji Dyrektor KIS twierdził, że faktury dokumentujące wynajem samochodów na rzecz osób fizycznych – także takie, które zawierają opłaty dodatkowe, np. za uzupełnienie paliwa – opłacane kartą płatniczą przy użyciu terminala stacjonarnego nie mogą korzystać ze zwolnienia z obowiązku ewidencjonowania za pomocą kasy rejestrującej i powinny być traktowane jako zapłata gotówkowa. Jednocześnie organ

Przyjmując płatność kartą, można skorzystać ze zwolnienia. Sąd uchyla niekorzystną interpretację Dowiedz się więcej »

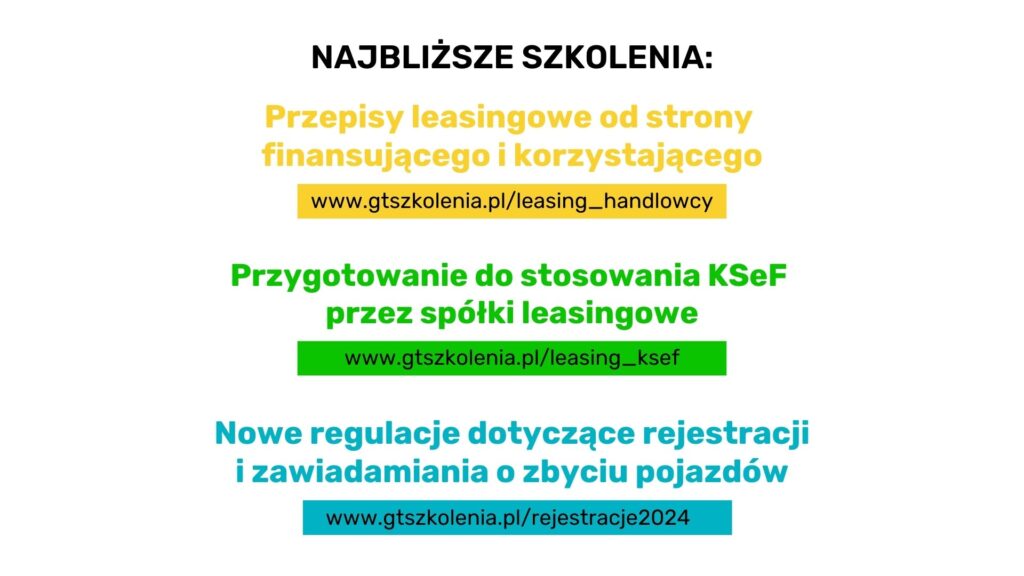
Szkolenia dla branży leasingowej. Jesień 2023

Po wakacjach planujemy organizację trzech szkoleń przygotowanych specjalnie z myślą o branży leasingowej. Będą to szkolenia dotyczące: 1) nowych procedur w zakresie rejestracji i zawiadamiania o zbyciu pojazdów, 2) aktualnych regulacji leasingowych z uwzględnieniem perspektywy finansującego i korzystającego, 3) przyjętych przez Sejm przepisów wprowadzających obligatoryjne korzystanie z Krajowego Systemu e-Faktur. Poniżej znajduje się więcej informacji

Szkolenia dla branży leasingowej. Jesień 2023 Dowiedz się więcej »

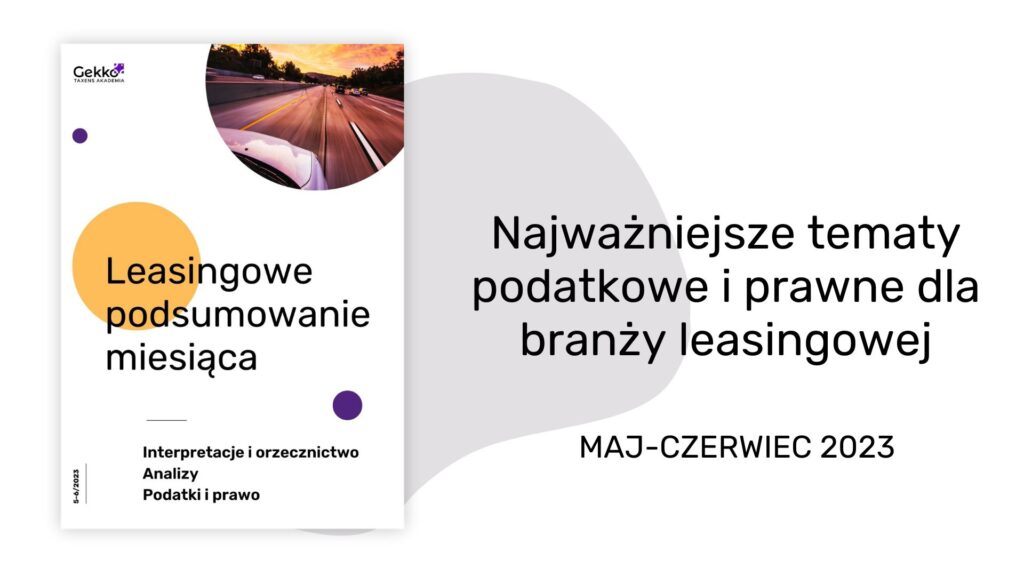
Leasingowe podsumowanie miesiąca 5-6/2023

Mamy przyjemność zaprosić Państwa do lektury kolejnego wydania „Leasingowego podsumowania miesiąca”. Jest to wydanie dotyczące dwóch miesięcy, maja i czerwca 2023 r.Notki są podzielone na 3 kategorie: interpretacje i orzecznictwo, analizy, prawo i podatki. Poniżej znajdą Państwo spis tematów i odnośnik do pobrania „Leasingowego podsumowania miesiąca”. Pobierz teraz Jakie tematy opisywane są w najnowszym wydaniu?Interpretacje

Leasingowe podsumowanie miesiąca 5-6/2023 Dowiedz się więcej »