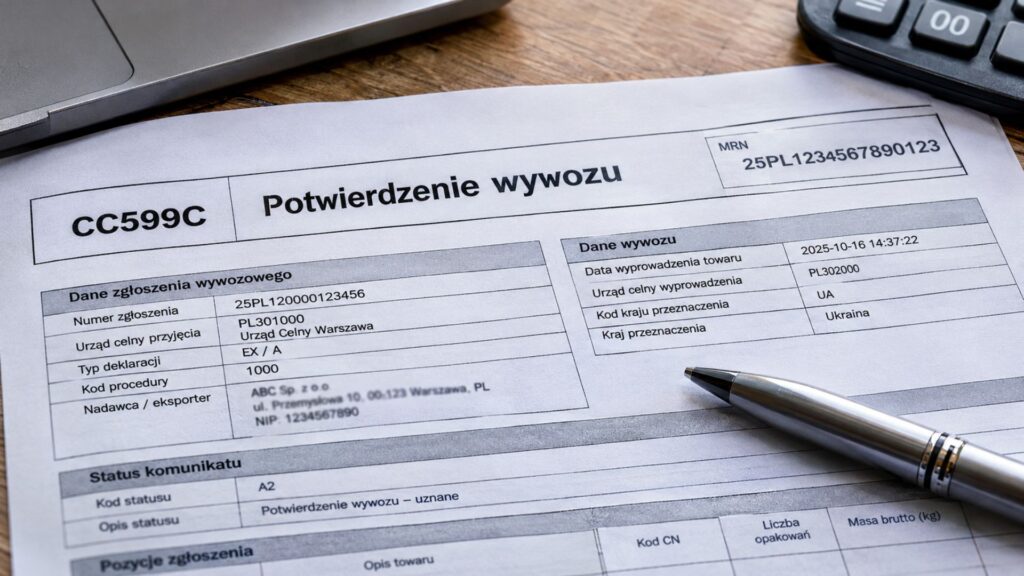
Nowelizacja ustawy o VAT z 8 października 2026 r. liberalizuje zasady dokumentowania eksportu towarów, umożliwiając stosowanie stawki 0% również bez komunikatu celnego, pod warunkiem posiadania odpowiednich dowodów wywozu poza Unię Europejską. Podatnicy będą mogli posługiwać się m.in. dokumentami przewozowymi, potwierdzeniami doręczenia przesyłek oraz dokumentami administracji celnej państw trzecich. Nowe regulacje wprowadzają również uproszczenia w rozliczaniu VAT od importu. Większość przepisów wejdzie w życie 18 listopada 2026 r., choć część z nich obowiązuje już od 4 listopada.
Zmiany dotyczące eksportu i importu wynikają z nowelizacji ustawy o VAT z 8 października 2026 r. (Dz.U. poz. 1446).
Potwierdzenie eksportu nie tylko dokumentem celnym
Dotychczasowe przepisy uzależniały uznanie dostawy za eksport towarów od potwierdzenia ich wywozu poza Unię Europejską przez właściwy organ celny.
Choć w orzecznictwie TSUE oraz polskich sądów administracyjnych już wcześniej podkreślano, że samo niedopełnienie wymogów formalnych nie powinno pozbawiać podatnika prawa do zastosowania stawki 0% VAT, jeżeli faktyczny wywóz towarów został należycie udokumentowany, to w praktyce brak odpowiedniego komunikatu celnego mógł prowadzić do sporów z organami podatkowymi, nawet jeśli towary rzeczywiście opuściły terytorium UE.
Cykliczne szkolenie podatkowe dla dealerów. Grudzień 2026
Zmiany podatkowe 2026/2027, KSeF, JPK_CIT i aktualne zagadnienia branżowe. Dwa dni szkolenia, sesja pytań i odpowiedzi oraz dostęp do nagrań w każdym pakiecie.
Nowelizacja uwzględnia kierunek wynikający z orzecznictwa. Z definicji eksportu zawartej w art. 2 pkt 8 ustawy o VAT usunięty zostanie wymóg potwierdzenia wywozu przez właściwy organ celny. Z kolei zmieniony art. 41 ust. 6 będzie uzależniał zastosowanie stawki 0% od posiadania dowodów potwierdzających, że towary zostały wywiezione poza UE w wyniku konkretnej dostawy.
Jakie dokumenty pozwolą zastosować stawkę 0% VAT?
Nowy art. 41 ust. 6c ustawy o VAT wprost dopuszcza dokumentowanie eksportu również za pomocą:
- dokumentu przewozowego otrzymanego od przewoźnika lub spedytora odpowiedzialnego za wywóz towarów z terytorium kraju, potwierdzającego ich dostarczenie do miejsca przeznaczenia poza UE, w tym dokumentu uzyskanego z systemu elektronicznego przewoźnika lub spedytora;
- dokumentu potwierdzającego doręczenie przesyłki do miejsca przeznaczenia poza UE przez operatora pocztowego, również otrzymanego z jego systemu elektronicznego;
- dokumentu wydanego przez administrację celną państwa trzeciego, potwierdzającego przywóz i odprawę celną towarów w tym państwie, lub jego kopii, wraz z pisemnym oświadczeniem nabywcy o dostarczeniu towarów do miejsca przeznaczenia poza UE.
Mimo nowelizacji przepisów wątpliwości nadal mogą dotyczyć dopuszczalności dokumentów niewymienionych wprost w art. 41 ust. 6a i 6c ustawy o VAT. Powołując się na orzecznictwo TSUE i polskich sądów administracyjnych, podatnicy mogą argumentować, że również inne dowody powinny być uwzględniane, jeżeli pozwalają wiarygodnie wykazać rzeczywisty wywóz towarów poza UE, ponieważ sam brak określonego dokumentu nie powinien przesądzać o odmowie zastosowania stawki 0%. Nie można jednak wykluczyć, że kwestia akceptacji takiej dokumentacji będzie przedmiotem sporów z organami podatkowymi.
Samo potwierdzenie doręczenia może nie wystarczyć
Nowe regulacje będą szczególnie istotne dla przedsiębiorców realizujących wysyłki kurierskie i pocztowe poza UE. Warto jednak mieć świadomość, że nowe przepisy nie oznaczają, że każdy dokument potwierdzający doręczenie przesyłki automatycznie uprawni do zastosowania stawki 0% VAT.
Przykładowo polski przedsiębiorca wysyła towary do Wielkiej Brytanii. Nie otrzymuje komunikatu celnego, ale dysponuje fakturą oraz dokumentem z systemu przewoźnika potwierdzającym doręczenie przesyłki poza UE. Taka dokumentacja może stanowić podstawę do zastosowania stawki 0% VAT, jeżeli pozwala wiarygodnie wykazać wywóz towarów w ramach konkretnej dostawy i spełnione są pozostałe warunki ustawowe. Samo oznaczenie przesyłki statusem „delivered” może natomiast okazać się niewystarczające, jeżeli nie umożliwia to jej identyfikacji i powiązania z dokumentami handlowymi. Dlatego warto zachowywać faktury, zamówienia, listy przewozowe oraz elektroniczne potwierdzenia doręczenia.
Należy przy tym pamiętać, że nowe zasady dokumentowania eksportu na potrzeby VAT nie zwalniają przedsiębiorców z obowiązku dopełnienia formalności celnych związanych z wywozem towarów poza Unię Europejską.
Co z wcześniejszym eksportem i terminami rozliczenia?
Nowe zasady dokumentowania eksportu obejmą również transakcje dokonane przed wejściem w życie przepisów (18 listopada 2026 r.), jeżeli przed tą datą nie upłynął termin złożenia deklaracji podatkowej. Może to mieć znaczenie m.in. dla dostaw z października, rozliczanych w listopadzie.
Przepisy przejściowe znajdą zastosowanie także do zaliczek otrzymanych przed wejściem w życie nowelizacji, jeżeli wywóz towarów nastąpi nie wcześniej niż 18 listopada 2026 r. Nadal będzie obowiązywał zasadniczo sześciomiesięczny termin wywozu, liczony od końca miesiąca otrzymania zaliczki, z możliwością zastosowania stawki 0% przy późniejszym wywozie na warunkach określonych w art. 41 ust. 9b ustawy o VAT. Nie zmienią się natomiast podstawowe terminy uzyskiwania dowodów wywozu. Jeżeli podatnik nie zgromadzi ich przed terminem złożenia deklaracji za dany okres, rozliczenie eksportu zostanie przesunięte na kolejny okres. Brak dokumentacji również w kolejnym terminie oznacza konieczność zastosowania stawki krajowej, z możliwością późniejszej korekty. Uchylenie art. 41 ust. 8 znosi jednak dodatkowy wymóg posiadania dokumentu celnego przy przesunięciu rozliczenia.
Uproszczenia również w imporcie towarów
Nowelizacja wprowadza również zmiany dotyczące importu. Do najważniejszych z nich należy zniesienie obowiązku przedstawiania organowi celnemu dokumentów potwierdzających rejestrację importera jako podatnika VAT czynnego, m.in. przy uproszczonym rozliczaniu importu na podstawie art. 33a ustawy o VAT. Sam wymóg posiadania statusu czynnego podatnika VAT pozostaje jednak bez zmian.
Ustawa z 8 października 2026 r. doprecyzowuje także zasady składania deklaracji importowych w ramach odprawy scentralizowanej (art. 33b), wprowadzając m.in. obowiązek ich elektronicznego przekazywania. Nowe regulacje dotyczą również procedury USZ, obejmującej import określonych przesyłek o wartości nieprzekraczającej 150 euro. Przewidują obowiązek złożenia oświadczenia o zamiarze korzystania z tej procedury, zmiany w sposobie deklarowania podatku oraz rozliczania niedoręczonych przesyłek. Dla podmiotów zamierzających korzystać ze zmodyfikowanej procedury od początku jej obowiązywania przewidziano przejściowy termin złożenia oświadczenia do 14 listopada 2026 r.
Nowe zasady dokumentowania eksportu – co zmieni się w praktyce?
Przepisy dotyczące dokumentowania eksportu oraz art. 33, 33a i 33b wejdą w życie 18 listopada 2026 r., natomiast zmiany w art. 34 ust. 2, art. 52 i art. 138i obowiązują już od 4 listopada 2026 r.
Nowelizacja stanowi istotny krok w kierunku ograniczenia formalizmu w dokumentowaniu eksportu. Nie oznacza jednak pełnej dowolności dla podatników, którzy nie powinni rezygnować z pozyskiwania komunikatów celnych, ponieważ nadal będą one stanowiły ważny i wiarygodny sposób potwierdzania wywozu towarów poza UE.
Wpływ na praktyczne znaczenie nowych przepisów będzie miało również podejście organów podatkowych do oceny alternatywnych dowodów, zwłaszcza tych niewymienionych wprost w ustawie. Po zmianach kluczowe będzie bowiem nie samo posiadanie określonego dokumentu, lecz możliwość wiarygodnego wykazania, że towary rzeczywiście opuściły Unię Europejską w wyniku konkretnej dostawy.
Autor: